假如你手里有3000元闲钱,拿去投资,一年赚20%,也不过600元。要是赶上行情不好,反而可能亏掉几百元。
这么一算,很容易觉得:等以后钱多了,再考虑投资吧。
我能理解这种想法。本金少的时候,投资确实很难立刻改变生活。 但问题是,如果一直等到“有钱了”才开始,究竟要等到什么时候?
想买,也没那么方便
现在想了解美股很容易,真正动手买,却有不少麻烦。
对中国大陆普通投资者来说,直接购买境外股票涉及券商开户资格、资金跨境等问题。但如果只是想跟踪纳斯达克100,并不一定要开境外证券账户,境内也有相应的QDII基金。
场内的纳指ETF,可以像买股票一样,通过普通A股证券账户交易,不需要50万元门槛。那个门槛主要是针对个人投资者开通港股通。只是场内ETF也有自己的问题:市场价格可能高于基金净值,买入时得留意溢价。
场外基金更省事,在支付宝、银行App或基金公司平台上就能申购。不过,部分纳指基金每天限购5元、10元或100元,额度也可能随时调整。
渠道不算完全堵死,但确实影响了不少人的积极性。
钱少,投进去又有什么用?
比起开户和限购,我觉得这个问题更容易让人停下来。
不妨看看纳斯达克100过去的表现。以2026年10月14日为截止日期,按照指数收盘点位计算:
| 时间范围 | 累计涨幅 | 年化涨幅 |
|---|---|---|
| 2026年以来 | 18.6% | — |
| 近3年 | 99.7% | 25.9% |
| 近5年 | 99.0% | 14.8% |
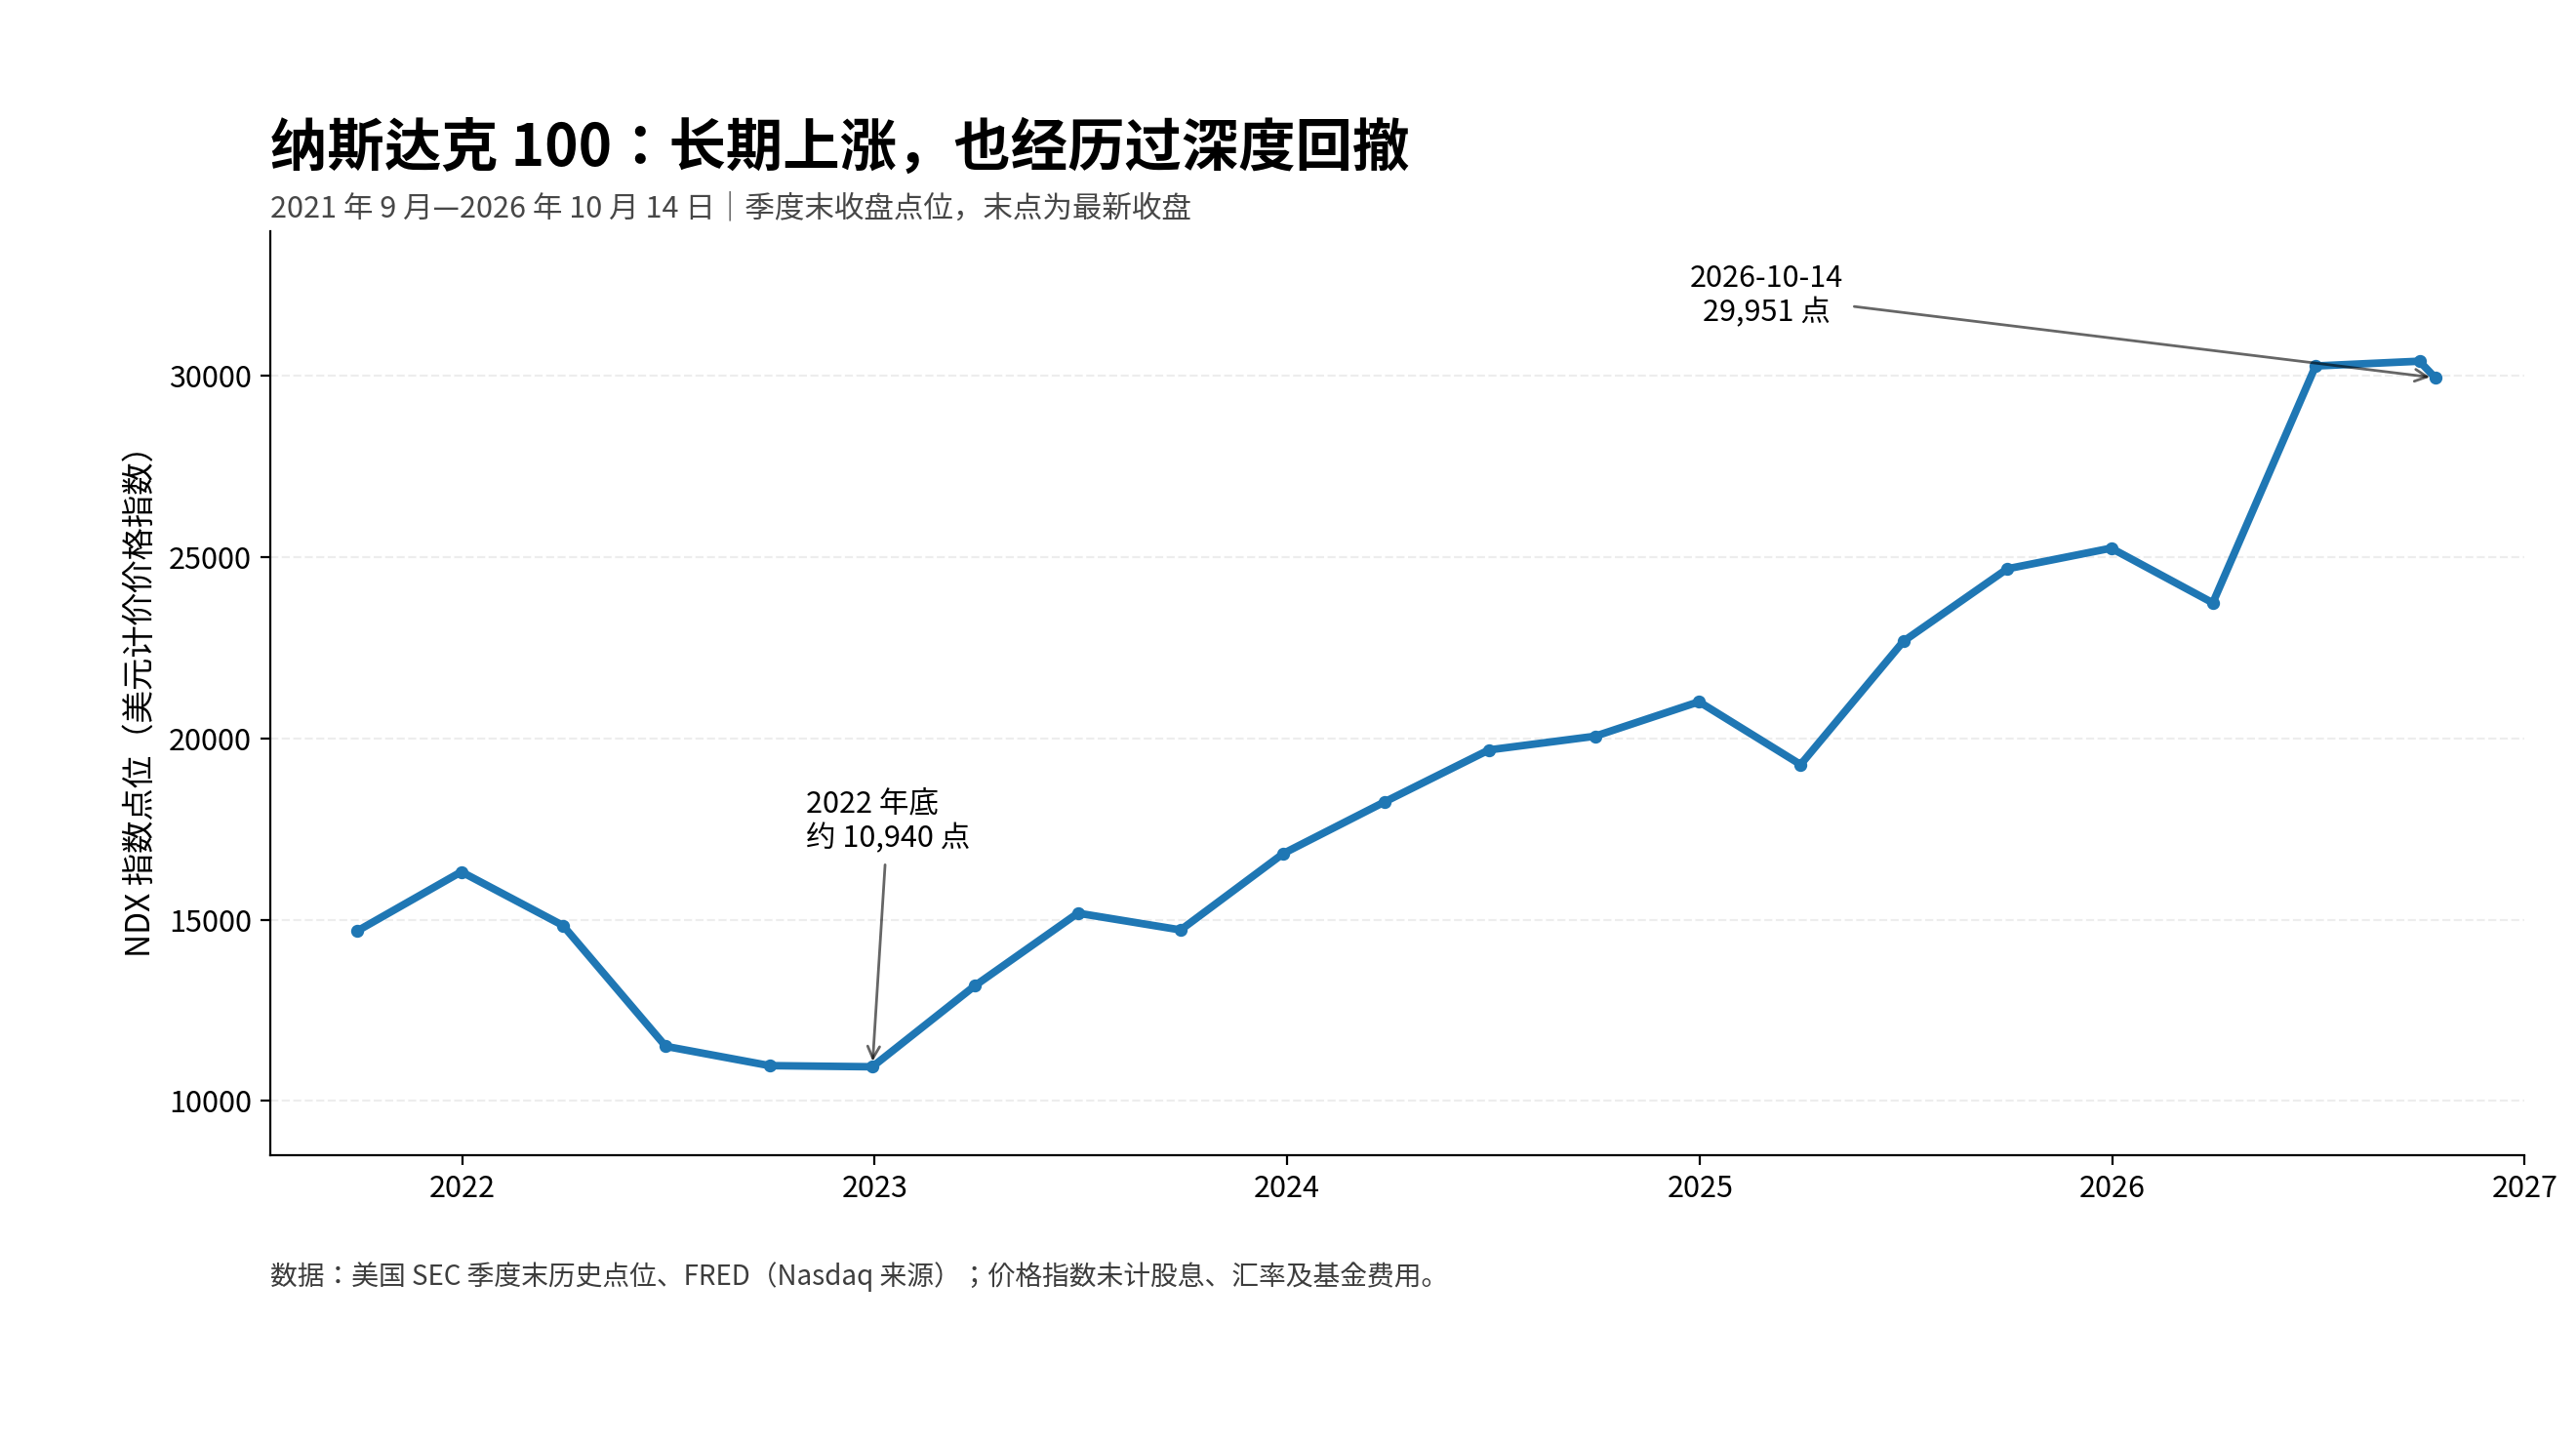
这里有个值得注意的地方:近3年的年化涨幅,反而比近5年高得多。因为中间有上涨,也有下跌。比如2022年,纳斯达克100全年就跌了约33%。
所以,投资时间长,不等于一定赚钱;过去涨得多,也不代表以后还会这样涨。
那为什么还要谈长期投资?因为多数普通人的本金,不是一次性拿出来的,而是一点点攒起来的。
比如每个月拿出300元,20年就是7.2万元本金。如果假设年化收益率为6%,每月按固定收益率复利、月末投入,20年后大约是13.9万元,其中约6.7万元来自收益。
这只是数学演示,不是纳指的收益预测。现实中不可能每个月都稳定赚钱,最终结果也可能低于本金。
但它提醒了我一件事:小额投资的意义,不在于第一年能赚多少钱,而在于以后还能不能持续投入。 只算眼前3000元能赚多少,容易漏掉未来一次次投入的钱,以及这些钱可能积累出的收益。
当然,钱少的时候,提高收入、攒好备用金,可能比研究哪只基金更要紧。不能为了赶上行情,把房租和生活费也投进去。
等有了真正用不着的闲钱,再选自己看得懂、能承受波动的工具,从一个能长期坚持的金额开始。收入提高了,就适当增加投入;遇到大跌,也不至于影响正常生活。
我现在越来越觉得,没必要因为钱少就急着投资,但也没必要因为钱少,就一直不去了解投资。
数据说明:纳斯达克100(NDX)美元价格指数,截至2026年10月14日收盘。近3年、近5年分别以2023年10月13日和2021年10月14日收盘点位为基准;不含股息、基金费用及汇率影响。折线图采用季度末抽样点位,非每日走势。定投案例为固定收益率假设,非收益承诺。