26岁,研究生毕业,税前月薪1万。按无锡8%的标准,你每月要缴800元养老保险,一直缴到66岁退休——整整40年。
这800元,如果就放在个人账户里吃利息,跟你自己拿去投资,最后能差多少?答案可能会颠覆你对”800元”这个数字的感觉。
一个公式,两个假设
工资一发下来,社保当月就扣了——钱是在期初就投进去开始生息的。 假设退休前工资保持不变(其实一定是越来越高的),假设男性,66岁才能退休领取养老金。
假设每年投资年化收益率为10%计算,每年保持不变。 对应的是先付年金终值公式:
\[FV = C \times \frac{(1+r)^n - 1}{r} \times (1+r)\]$C$ 是每年投入的钱(9600元),$r$ 是年化收益率,$n$ 是年数(40年)。整个计算里,唯一的变量只有 $r$。
个人账户的记账利率这几年跌得很快:2022年6.12%,2023年3.97%,2024年2.62%,近9年平均下来大约6%。而如果这笔钱自己拿去投资,长期年化做到**10%并非天方夜谭。
我们就拿这两个数字,代进同一个公式,看看40年后差多少。
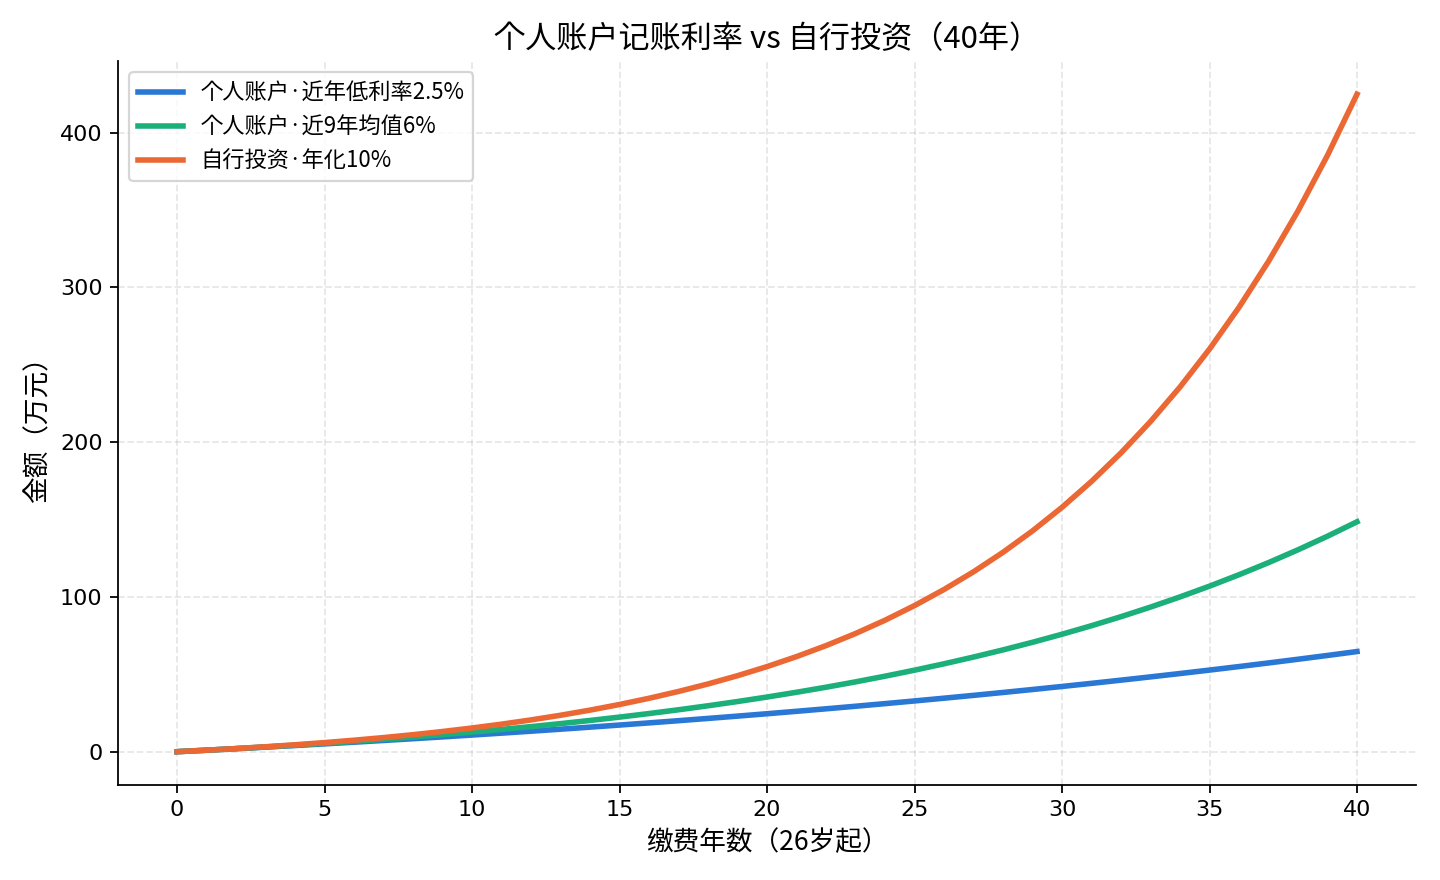
同样的9600元/年,同样的40年,只是年化收益率从6%变成10%——最终结果从157.5万变成了467.4万。
利率只差了4个百分点,40年后的结果却差了309.9万元;如果换成这两年更真实的2.62%,账户余额只有约70万左右,跟自己投资的差距会拉到近400万。
前20年,两条线看起来差别不大,你甚至会觉得”6%和10%,好像也没差多少”。但复利不是匀速的,它是加速度的。真正拉开差距的,是最后10到15年——利率越高,那条线越往上翘。
这就是为什么”年化多几个点”这件事,在短期毫无存在感,在长期却是决定性的。1万元存3年,6%和10%的差距是1200元,你可能都懒得比较;但同样的差距放到40年、连续投入,就变成了三百多万。
这里我想说的不是”别缴社保”——社保是低风险的强制储蓄,还捆绑着现实生活里离不开的各种资格,比如孩子教育、信用卡、签证。我想说的是:
如果你手里还有一份可以自己支配的长期资金,哪怕每年只多挣几个百分点的收益率,只要时间拉得够长,这几个百分点最终会变成完全不同量级的数字。
越早意识到这一点,越早开始,时间才越可能站在你这边。
文中利率、收益率均为示意性假设,不构成投资建议。